
אחרי שלושים או ארבעים שנות נישואים או זוגיות, השאלה כמעט אף פעם אינה "האם להיפרד", אלא מה קורה למה שנבנה לאורך עשרות שנים: לעסק שעוד פעיל, לנכס שהתקבל בירושה מההורים, לתיק ההשקעות, לפנסיה, לדירת המגורים, ולתוכנית שהייתה לך להעביר את כל אלה הלאה לילדים ולנכדים.
תופעת "הגירושים האפורים" הפכה נפוצה בשנים האחרונות. הגעה לגיל הפרישה אינה מחייבת הישארות במסגרת זוגית שאינה מספקת עוד, אך גירושים בגיל מבוגר שונה בתכלית מגירושים בגיל צעיר: בגיל הזה אין מרווח לתיקון. הליך משפטי ממושך שוחק שווי אמיתי – בעסק, בנכסים ובמערכות היחסים המשפחתיות. חשיפה לא מבוקרת של נתונים כלכליים אינה רק אי-נעימות; היא משפיעה על שותפים, בנקים, לקוחות ולעתים על שווי העסק עצמו.
המדריך הזה נכתב לבני הגיל השלישי שבנו את הונם במהלך השנים. הוא לא עוסק בשאלה מי צודק, אלא במה שניתן לעשות כדי לשמור על השווי, על הרציפות העסקית, על השם ועל הביטחון הכלכלי, גם כשהזוגיות מסתיימת.
מה מיוחד בגירושים בגיל השלישי?
כאשר בני זוג ותיקים מקבלים החלטה להיפרד או להתגרש, האתגרים המשפטיים והרגשיים לובשים צורה ייחודית. ניהול הליך של גירושים בגיל השלישי או פרידה בגיל השלישי דורש ראייה היקפית, תוך התחשבות בעובדה כי היכולת לייצר הכנסות חדשות בשוק העבודה עשויה להיות מוגבלת, וההסתמכות הכלכלית עוברת להון שנצבר במהלך השנים עד לגירושים.
בין אם מדובר בבני זוג שהיו נשואים שנים רבות (גירושים אחרי 30 שנה או גירושים אחרי 40 שנה), ובין אם מדובר בבני זוג ידועים בציבור, יש לתכנן מראש כל צעד. מטרת ההליך המשפטי בגיל זה אינה "לנצח" או לנהל מאבק ממושך, אלא להגיע לנוסחה של הסכם פרידה או הסכם גירושין שמבטיח קיום בכבוד לשני הצדדים.
חלוקת רכוש בגירושים בגיל מבוגר: מיפוי חמש שכבות ההון
בגירושים בגיל צעיר הוויכוח נסוב בדרך כלל על ההווה: מזונות, זמני שהות ושכר דירה. בגירושים בגיל השלישי הויכוח הוא על עשורים אחורה ועל עשורים קדימה.
נקודת המוצא בדין היא איזון משאבים שוויוני של הנכסים שנצברו במהלך הנישואים לפי סעיף 5 לחוק יחסי ממון בין בני זוג, התשל״ג–1973. ואולם, במשפחות עם הון ורכוש מורכב, השאלה המרכזית היא מה בכלל נכנס למסת האיזון.
כדי לנהל את האירוע נכון, יש לבחון חמש שכבות נכסים נפרדות, אשר כל אחת מהן מתנהגת משפטית ומִסּוּיִית באופן שונה לגמרי:
- נכסים היסטוריים: ירושה, מתנות ומה שהיה לפני הנישואים
זו נקודת ההכרעה הכספית השכיחה ביותר. נכס שהתקבל בירושה או במתנה, או שהיה בבעלותכם ערב הנישואים, מוחרג מאיזון המשאבים כברירת מחדל. עם זאת, כאשר בן או בת הזוג טוענים לשיתוף ספציפי בנכס כזה – למשל בשל שנים ארוכות של מגורים משותפים בו, השתתפות בשיפוץ, הזרמת כספים מהחשבון המשותף או ניהול פעיל – הערכאה השיפוטית (בית המשפט למשפחה או בית הדין הרבני) בוחנת את ההתנהלות בפועל ולא רק את הרישום הפורמלי.
- מה קובע את התוצאה בפועל? תיעוד. הפרדת חשבונות, מסמכי מקור על מקור הכספים, אי-עירוב של תשואות הנכס בחשבון המשותף, והימנעות מרישום או ממצג של שיתוף. שנתיים של התנהלות מסודרת שוות יותר מכל טיעון מאוחר. וכשמדובר בנכס המיועד לילדים, ניתן להסדיר את ההגנה מראש – בהסכם ממון או הסכם משפחתי, גם בגיל 65 ובתוך נישואים ארוכים.
- מה קובע את התוצאה בפועל? תיעוד. הפרדת חשבונות, מסמכי מקור על מקור הכספים, אי-עירוב של תשואות הנכס בחשבון המשותף, והימנעות מרישום או ממצג של שיתוף. שנתיים של התנהלות מסודרת שוות יותר מכל טיעון מאוחר. וכשמדובר בנכס המיועד לילדים, ניתן להסדיר את ההגנה מראש – בהסכם ממון או הסכם משפחתי, גם בגיל 65 ובתוך נישואים ארוכים.
- העסק המשפחתי: הסיכון המרכזי הוא השבתה, לא חלוקה
בעל שליטה בעסק פעיל חושש בדרך כלל מהעברת שווי, אך הסכנה המרכזית היא שיתוק תפעולי: צווים זמניים, מחלוקות על מינוי מעריך שווי, גילוי מסמכים החושף מידע רגיש לשותפים או לבנקים, ועצירת החלטות ניהוליות.
המחוקק הכיר בכך בסעיף 6(ד) לחוק יחסי ממון, המחייב את בית המשפט למשפחה או את בית הדין הרבני להתחשב בנסיבות הכלכליות ולמנוע, ככל האפשר, פגיעה בהמשך תפקודו התקין של תאגיד או מקום עבודה.
- אסטרטגיית הגנה: בניית מתווה מבוסס נתונים (תזרים, מחויבויות, הסכמי בעלי מניות) המאפשר תשלום השווי לשיעורין או קיזוז מול שכבות נכסים אחרות, במקום מכירה כפויה או פירוק.
- אסטרטגיית הגנה: בניית מתווה מבוסס נתונים (תזרים, מחויבויות, הסכמי בעלי מניות) המאפשר תשלום השווי לשיעורין או קיזוז מול שכבות נכסים אחרות, במקום מכירה כפויה או פירוק.
- פנסיה, קופות גמל וחסכונות
זכויות פנסיה, קרנות השתלמות, קופות גמל ופיצויי פרישה הן נכס בר-איזון (כפי שנקבע בבג״ץ 7716/05 ובבע״ם 4860/16).
האתגר הפרקטי טמון בקביעת המועד הקובע, בחישוב עליית השכר לאחר מועד הקרע, ובבחירה בין קצבה חודשית להיוון חד-פעמי. הפסיקה רואה בקצבה החודשית את דרך המלך, עובדה המגנה על מי שאינו רוצה לרוקן נכסים נזילים כדי לשלם סכום קצוב מראש. בנוסף, חוק לחלוקת חיסכון פנסיוני בין בני זוג שנפרדו, התשע״ד–2014, מאפשר תשלום ישיר מהגוף המשלם ומנתק את המחויבות החודשית משיח אישי מתמשך.
- דירת מגורים ונדל"ן מניב: זהירות מחשיפת מס
פירוק שיתוף מהיר בדירת המגורים או העברת זכויות בנדל"ן מניב עלולים לגרור חבות במס שבח, מס רכישה או פגיעה בתשואה הכוללת. ניהול נכון בוחן חלופות מקיפות: איזון שווי הדירה כנגד ויתור בשכבת הפנסיה, מתן זכות מגורים לתקופה מוגדרת, או העברת נכס מניב בשלמותו לצד אחד תמורת התאמה בשכבה אחרת – הכול במסגרת טבלה מאוזנת הלוקחת בחשבון מיסוי ועלויות מימון.
- נכסים דיגיטליים וקריפטו
נכסים אלה נעדרים לרוב מהסכמים ישנים: ארנקי קריפטו, חשבונות רשת מניבי הכנסה, קניין רוחני דיגיטלי ותוכניות תגמול. האתגר פה הוא שקיפות ושליטה – נכס שאינו רשום קשה לאתר, ונכס שהמפתח אליו אבד מאבד את שוויו. גילוי מלא ומסודר מגן מפני טענות הסתרה עתידיות, בעוד הסדרה מוקדמת בצוואה או בייפוי כוח מתמשך מונעת את היעלמותם מהעיזבון.
ההעברה הבין-דורית והקשר עם הילדים והנכדים
במשפחות עם הון, גירושים בגיל השלישי הם בראש ובראשונה אירוע של תכנון בין-דורי. צוואות הדדיות שנחתמו בעבר, מוטבים בפוליסות ביטוח, ייפויי כוח מתמשכים ונאמנויות משפחתיות – כולם מושפעים מהגירושים.
הגנה על התא המשפחתי המורחב
אף על פי שמדובר בילדים בוגרים ואף בנכדים, לגירושים בגיל מבוגר יש משקעים רגשיים:
- הפרדת הליך הפרידה מהקשר ההורי: הימנעות משימוש בילדים כצינור להעברת מסרים או כמתווכים במחלוקות כספיות.
- תיאום מסרים שקוף: הגדרת בשורה מוסכמת המפיגה חששות לגבי עתידם הכלכלי של ההורים וגורל הנכסים.
- שמירה על הקשר עם הנכדים: עיגון מנגנון מוסכם למפגשים משפחתיים וחגים כדי למנוע יצירת מתחים.
- מניעת ניצול כלכלי: הגנה מראש על הורה מבוגר מפני מעורבות או לחצים של קרובים לנצל את מצב הגירושים לשינוי צוואות או להעברת נכסים תחת השפעה בלתי הוגנת כניכור לעת זקנה.
ייפוי כוח מתמשך וצוואה: הכלים המשלימים להגנה על הרכוש
ייפוי כוח מתמשך עבור מחזיקי עסקים ונכסים אינו רק מסמך רפואי – הוא כלי ניהול סיכונים תאגידי ואישי. המסמך מגדיר מי יצביע באסיפת בעלי המניות בהיעדר כשרות, מי יחתום על התחייבויות ומי ינהל את הנכסים.
כאשר הוא מבוצע ברישול, ייפוי כוח עלול להעביר שליטה בלתי מבוקרת לאדם יחיד. ניסוח מדויק מפריד בין מיופי כוח לרכוש לבין מיופי כוח לגוף, קובע מנגנוני פיקוח ומגדיר הוראות דיווח ברורות. במקביל, חובה לערוך צוואה מעודכנת בד בבד עם הסכם הגירושים, שכן הליך גירושים אינו מבטל אוטומטית צוואה קיימת. אם יש צוואה הדדית קיימת, יש להודיע על ביטולה. במקרה שאין צוואה, יש לדאוג לעריכת צוואה כל עוד שלא סודר הגט.
איך מדברים עם ילדים בוגרים ונכדים?
אף על פי שמדובר בילדים בוגרים ואף בנכדים, לפרידה או לגירושים של הורים בגיל מבוגר יש דגשים רגשיים ומשפחתיים עמוקים. הילדים הבוגרים עשויים לחוש דאגה לעתיד הכלכלי של הוריהם, לחשוש מאובדן נכסי המשפחה או להרגיש תקועים במרכז הסכסוך. שיתוף פעולה מכבד וניהול הליך רגיש מסייעים לשמור על התא המשפחתי המורחב מאוחד ומונעים משברים דוריים.
הגישה שלנו ליישוב ולמניעת סכסוכים, גישור והגנה על שלמות המשפחה מבוססת על עקרונות פרקטיים ומעשיים לניהול השיח מול הדור הבא:
- הגדרה מחדש של גבולות השיח (לא מערבבים בין זוגיות להורות): הקפידו לא להשתמש בילדים כצינור להעברת מסרים, כתפיסת עמדה או כ"כתף תומכת" לפריקת משקעי העבר הזוגיים. הקשר הזוגי אמנם מסתיים, אך הקשר ההורי נמשך. ההבהרה לילדים שאינכם מבקשים מהם לבחור צד היא הצעד הראשון למניעת ניתוק קשר.
- תיאום מסרים אחיד ושקיפות מדודה: במידת האפשר, קיימו את שיחת העדכון הראשונית יחד או לאחר תיאום מדויק של המסר. אין צורך לשתף בפרטים טקטיים או במחלוקות כספיות; התמקדו בבשורה המוגמרת, בסיבות הכלליות ובשאיפה של שניכם לסיים את הפרק הזוגי בכבוד ובשלום.
- הפגת חששות כלכליים וארגוניים: ילדים בוגרים דואגים לעיתים קרובות מי יטפל בכל אחד מההורים בעת זקנה או מחלה, ומה יעלה בגורל הבית המשפחתי. הצגת מתווה מוסדר הכולל התייחסות לביטחון הכלכלי של שניכם, הסדרת מגורים מעודכנת ועריכת ייפוי כוח מתמשך מעניקה לילדים שקט נפשי ומפחיתה חרדות.
- הגנה על קשר רציף ובריא עם הנכדים: הבהירו באופן חד-משמעי לילדים שהגירושים אינם משפיעה על מעמדכם כסבים וסבתות. צרו מנגנון מוסכם לחגים, ימי הולדת ואירועים משפחתיים, כדי למנוע מצב שבו הנכדים הופכים ל"קלף מיקוח" או חווים מתח במפגשים משפחתיים.
- פתרון מחלוקות נכסיות בשיח מוגן ולא במאבק: אם מדובר בעסק משפחתי או בהעברה בין-דורית של נכסים שבהם הילדים הבוגרים כבר מעורבים, מומלץ לשלבם במסגרת גישור פרטי תחת מעטפת משפטית. גישור מובנה מונע מאבקי ירושה מוקדמים, שומר על הערך הנכסי של המשפחה ומנטרל משברים בין-דוריים מדורי דורות.
סיפורי מקרה: הדרך להסכם גירושים או הסכם חלוקת רכוש מכבד בגיל השלישי
הבהרה: סיפורי המקרה שלהלן הם מקרים שטופלו בחברתנו ונועדו להמחשה בלבד (ללא פרטים מזהים), ואינם מהווים ייעוץ משפטי או תחליף לו.
- מקרה א' (ניהול עסק משפחתי): בן 68, בעל שליטה בחברה עם ילדים בוגרים המועסקים בה, החזיק גם בנכס מניב מירושה. הגירושים נוהלו בגישור פרטי: הוזמנה הערכת שווי מוסכמת, נקבע תשלום השווי לשיעורין מתוך תזרים החברה למניעת מכירת מניות, והנכס שהתקבל בירושה הוחרג בהתאם לתיעוד היסטורי מסודר. העסק המשיך לפעול ברציפות.
- מקרה ב' (פרק ב' והעברה בין-דורית): בן 71, בפרק ב' עם ילדים מנישואים ראשונים. בוצעה עבודה מקדימה של הסדרת הסכם ממון, צוואה מעודכנת והפרדת חשבונות. נקבעה זכות מגורים מוגדרת לבן הזוג הנוכחי בלי לפגוע בייעוד הנכסים ההיסטוריים לילדים.
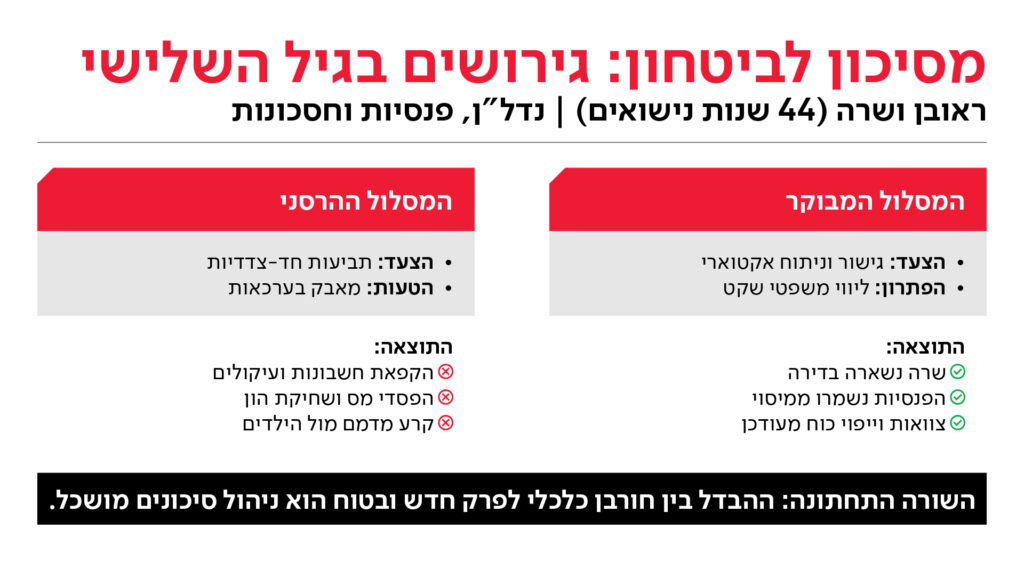
- מקרה ג' (ניהול הון משפחתי): נישואים של 44 שנים, עם דירת מגורים משותפת, נכס מניב, פנסיות מקיפות וחסכונות. הליך הגירושים נוהל במתווה מושכל של ניהול סיכונים: במקום מכירה מהירה של הנדל״ן או מאבק משפטי, בוצע קיזוז משאבים מקיף בין הזכויות הפנסיוניות לבין הבעלות בנכס המניב, תוך רישום פנסיוני ישיר לפי החוק. הטיפול המשפטי שילב פתרונות כלכליים לצד הגנה על הקשר המשפחתי עם הילדים והנכדים, והליך הגישור הסתיים לאחר פחות מ-8 מפגשים ולאורך מס' חודשים בודדים, בהסכם מכבד ללא פגיעה בשווי הכלכלי או בביטחון העתידי של אף אחד מהצדדים.
מסלולי הפעולה: גישור דיסקרטי, הסכם פרידה או הליך משפטי?
- גישור פרטי ודיסקרטי: המסלול המומלץ כשיש עסק, נכסים מורכבים ושם מסחרי/אישי לשמור עליו. גישור מאפשר שליטה מלאה בקצב, סודיות מוחלטת ופתרונות יצירתיים מחוץ לקופסה.
- הסכם פרידה ללא גירושים פורמליים: מתאים כאשר ישנם שיקולי מיסוי, זכויות פנסיוניות ייחודיות או רגישות משפחתית/דתית.
- הליך משפטי נחוש: הכלי הנכון כאשר הצד השני מסרב לגילוי מסמכים מלא, מעלים נכסים, מגיש טענות סרק, או כשיש צורך בצווי מניעה דחופים להגנה על נכסים.
סיכום
גירושים בגיל השלישי אינם רק הליך משפטי של פירוק שיתוף; הם מהווים צומת חיים מרכזי המערב היבטים רגשיים, ביטחון כלכלי לטווח ארוך, יחסים מורכבים עם המשפחה המורחבת ותכנון העתיד האישי.
התמודדות נכונה עם שלב זה מחייבת הסתכלות רחבה: החל מאיזון אקטוארי מדויק של פנסיות וזכויות, דרך הסדרת נכסי נדל"ן ועסקים משפחתיים, וכלה בעדכון מסמכים משפטיים צופי פני עתיד כמו צוואות וייפוי כוח מתמשך.
ניסיון משפטי מעמיק לצד גישה אנושית ורגישה מאפשרים להגיע להסדרים מכבדים המגנים על הזכויות שלכם, ומבטיחים שקט נפשי ופרק ב' בטוח.
המדריך נכתב כשירות לציבור על-ידי מחלקת יישוב סכסוכים בליטיגציה (התדיינות משפטית) וניהול הון, עסקים ונכסים משפחתיים בארתור שני ושות' – חברת עו"ד.
ארתור שני ושות' – חברת עו"ד מובילה בתחום דיני המשפחה, הירושה והמעמד האישי, לצד תחום ניהול ההון והעסקים המשפחתיים – על-ידי דירוגי החברות המובילות במשק DUN'S 100 ו-CofaceBDi.
אין באמור ייעוץ משפטי. כדי לקבל ייעוץ שמתאים לך באופן אישי – צריך רק להשאיר פרטים בסוף העמוד, ואנו כבר ניצור איתך קשר בהקדם.
תשובות לשאלות נפוצות בנושאי גירושים בגיל השלישי
איך מגנים על עסק פעיל או מניות מפני השבתה או מכירה כפויה בזמן הגירושים?
בעסק פעיל, הסכנה המרכזית אינה עצם החלוקה אלא שיתוק תפעולי, צווי מניעה או גילוי מסמכים רגישים. סעיף 6(ד) לחוק יחסי ממון מעניק לבית המשפט סמכות להגן על המשכיותו של תאגיד ומניעת פגיעה בפרנסה. בניית מתווה מבוסס נתונים (תזרים, הערכת שווי מוסכמת והתחייבויות) מאפשרת לקבוע תשלום שווי לשיעורין או קיזוז מול נכסים אחרים, ללא עצירת הפעילות העסקית.
מה עושים עם הפנסיה והחסכונות בגירושים בגיל מבוגר?
כל הזכויות הסוציאליות, קופות הגמל והפנסיות שנצברו במהלך הנישואים מיועדות לאיזון משאבים. מומחה אקטוארי מחשב את השווי המדויק, ובהתאם לחוק לחלוקת חיסכון פנסיוני, ניתן לרשום את הצו השיפוטי ישירות בגוף המשלם. כך כל צד מקבל את חלקו היחסי ישירות לחשבון הבנק שלו מדי חודש, ללא תלות או חיכוך מתמשך.
האם חייבים למכור את דירת המגורים או הנדל"ן המניב?
לא, מכירה אינה חובה ולעתים אף אינה נכונה מיסויית. ניתן לבצע קיזוז משאבים – למשל, רכישת חלקו של בן הזוג בדירה תמורת איזון מקביל בזכויות פנסיוניות או חסכונות נזילים. הסדרה מוסכמת בטבלה אחת הכוללת נתוני מס ומימון מונעת מכירה מהירה בלחץ זמן החושפת את הצדדים להפסדי הון מיותרים.
מה קורה לצוואה, לייפוי הכוח המתמשך ולמוטבים בעת גירושים בגיל השלישי?
הליך גירושים או פרידה לכשעצמם אינם מבטלים אוטומטית צוואה קיימת, מוטבים בפוליסות או ייפוי כוח מתמשך. לכן, חובה לעדכן את המנגנונים והמסמכים המשפטיים הללו במקביל להסכם הגירושים או הפרידה, כדי להבטיח הורשה מדויקת לילדים, למנוע זליגת נכסים ולהסדיר מי ינהל את הרכוש או לקבל החלטות במקרה של חוסר כשרות.
איך מונעים מהגירושים בגיל השלישי להרוס את הקשר עם הילדים הבוגרים והנכדים?
מניעת קרע משפחתי מושגת על ידי קביעת גבולות ברורים: הפרדה מוחלטת בין המחלוקות הכספיות לבין התקשורת ההורית, תיאום מסרים שקוף המפיג חששות כלכליים לגבי עתיד ההורים, ועיגון מראש של מנגנון מוסכם למפגשים בחגים ואירועים משפחתיים. במידת הצורך, גישור פרטי מאפשר לשלב את הילדים הבוגרים ככל שהם מעורבים בעסק או בהעברה הבין-דורית.
אולי יעניין אותך גם

הלכה חדשה: כך תגנו על הרכוש האישי שלכם לאחר הרחבת הלכת השיתוף הספציפי
פסק דין שניתן לאחרונה על ידי בית המשפט העליון שינה באופן דרמטי את כללי המשחק בנוגע לחלוקת רכוש בין בני זוג בעת פרידה. מעתה, גם נכסים "אישיים", כגון נכסים שהתקבלו על ידי אחד
ניהול הון
ניהול הון, רכוש, נכסים ועסקים משפחתיים, נאמנויות וכינוס נכסים חברת עורכי הדין והמגשרים ארתור שני ושות' מטפלת בתחום ניהול ההון המשפחתי, הנחשב לאחד מתחומי המשפט הרגישים והמורכבים ביותר. תחום זה משלב דיני משפחה, ירושה,
איך תימנעו מטעויות יקרות בהערכת שווי חברה או עסק משפחתי?
חלוקת רכוש בין בני זוג שמתגרשים או נפרדים היא הליך מורכב, במיוחד כאשר הרכוש המשותף כולל עסק או חברה. לשיטת החישוב לפיה יוערך העסק או החברה המשפחתית יש משמעות מכרעת, כך גם לחולשות