

После тридцати или сорока лет брака или совместной жизни вопрос почти никогда не заключается в том, «стоит ли расстаться», а в том, что станет с тем, что вы создавали на протяжении десятилетий: с действующим бизнесом, с недвижимостью, унаследованной от родителей, с инвестиционным портфелем, с пенсией, с жильём и с планом, который у вас был, чтобы передать всё это детям и внукам.
В последние годы явление «серых разводов» стало широко распространенным. Достижение пенсионного возраста не обязывает оставаться в браке, который больше не приносит удовлетворения, однако развод в пожилом возрасте кардинально отличается от развода в молодости: в этом возрасте уже нет возможности исправить ситуацию. Затянувшийся судебный процесс подрывает реальную стоимость — как бизнеса, так и имущества, а также семейных отношений. Неконтролируемое раскрытие финансовой информации — это не просто неприятность; оно влияет на партнеров, банки, клиентов, а порой и на стоимость самого бизнеса.
Это руководство предназначено для людей пожилого возраста, которые на протяжении многих лет накопили свое состояние. В нем речь идет не о том, кто прав, а о том, что можно сделать для сохранения стоимости активов, непрерывности ведения бизнеса, репутации и финансовой стабильности даже в случае расторжения брака.
Чем особенны разводы в пожилом возрасте?
Когда супруги, прожившие вместе долгие годы, принимают решение расстаться или развестись, правовые и эмоциональные проблемы приобретают особый характер. Проведение процедуры развода или разлуки в пожилом возрасте требует комплексного подхода с учётом того, что возможность получения нового дохода на рынке труда может быть ограничена, а финансовая зависимость переходит на капитал, накопленный за годы до развода.
Независимо от того, идет ли речь о супругах, проживших в браке много лет (развод после 30 лет или развод после 40 лет), или о партнерах, состоящих в гражданском браке, необходимо заранее спланировать каждый шаг. Цель судебного разбирательства в этом возрасте заключается не в том, чтобы «победить» или вести затяжную борьбу, а в том, чтобы выработать формулу соглашения о разлуке или бракоразводного соглашения, которое обеспечит достойное существование обеим сторонам.
Раздел имущества при разводе в пожилом возрасте: анализ пяти уровней капитала
При разводе в молодом возрасте споры обычно касаются настоящего: алиментов, графика посещений детей и арендной платы. При разводе в пожилом возрасте споры касаются как прошлых десятилетий, так и будущих.
Отправной точкой в законодательстве является равноправное распределение имущества, накопленного в течение брака, в соответствии со статьёй 5 Закона о имущественных отношениях между супругами, 1973 г. Однако в семьях с крупным капиталом и сложной структурой имущества главный вопрос заключается в том, что вообще включается в состав распределяемого имущества.
Чтобы правильно организовать мероприятие, необходимо рассмотреть пять отдельных уровней активов, каждый из которых имеет совершенно разные правовые и налоговые особенности:
- Историческое имущество: наследство, дарения и имущество, имевшееся до вступления в брак
Это наиболее распространенный случай, требующий финансового урегулирования. Имущество, полученное в наследство или в дар, либо находившееся в вашей собственности до вступления в брак, по умолчанию исключается из раздела имущества.Однако, когда один из супругов заявляет оконкретную долю в таком имуществе — например, в связи с многолетним совместным проживанием в нём, участием в ремонте, вложением средств с совместного счёта или активным управлением — судебная инстанция (семейный суд или раввинский суд) рассматривает фактическое поведение, а не только формальную регистрацию.
- Что на самом деле определяет результат? Документация. Разделение счетов, исходные документы, подтверждающие происхождение средств, не смешивание доходов от имущества с общим счетом и отказ от регистрации или представления факта совместного владения. Два года упорядоченного ведения дел ценнее любого последующего аргумента. А когда речь идет об имуществе, предназначенном для детей, защиту можно оформить заранее – в брачном договоре или семейном соглашении, даже в 65 лет и в рамках длительного брака.
- Что на самом деле определяет результат? Документация. Разделение счетов, исходные документы, подтверждающие происхождение средств, не смешивание доходов от имущества с общим счетом и отказ от регистрации или представления факта совместного владения. Два года упорядоченного ведения дел ценнее любого последующего аргумента. А когда речь идет об имуществе, предназначенном для детей, защиту можно оформить заранее – в брачном договоре или семейном соглашении, даже в 65 лет и в рамках длительного брака.
- Семейный бизнес: главный риск — это остановка деятельности, а не раздел имущества
Контролирующий владелец действующего бизнеса, как правило, опасается передачи стоимости, однако главная опасность заключается в остановке деятельности: временные судебные постановления, споры о назначении оценщика, раскрытие документов, содержащих конфиденциальную информацию для партнеров или банков, а также приостановка принятия управленческих решений.
Законодатель признал это в пункте 6(г) Закона о имущественных отношениях, который обязывает семейный суд или раввинский суд учитывать экономические обстоятельства и, насколько это возможно, предотвращать ущерб для дальнейшего нормального функционирования корпорации или предприятия.
- Стратегия защиты: Разработка плана, основанного на данных (денежные потоки, обязательства, соглашения акционеров), позволяющего осуществлять выплату стоимости частями или зачет за счет других категорий активов вместо принудительной продажи или ликвидации.
- Стратегия защиты: Разработка плана, основанного на данных (денежные потоки, обязательства, соглашения акционеров), позволяющего осуществлять выплату стоимости частями или зачет за счет других категорий активов вместо принудительной продажи или ликвидации.
- Пенсии, пенсионные фонды и сбережения
Пенсионные права, фонды повышения квалификации, пенсионные фонды и выходные пособия при увольнении являются имуществом, подлежащим разделу (как установлено в решении Высшего административного суда 7716/05 и в решении по апелляции 4860/16).
Практическая сложность заключается в определении решающей даты, расчете роста заработной платы после даты разрыва отношений и выборе между ежемесячной пенсией и единовременной выплатой. Судебная практика рассматривает ежемесячную пенсию как оптимальный вариант, что защищает тех, кто не желает расходовать ликвидные активы для выплаты фиксированной суммы заранее. Кроме того, Закон о распределении пенсионных накоплений между разведенными супругами, 5774–2014 г., позволяет осуществлять прямую выплату из платежной организации и освобождает от необходимости вести постоянные личные переговоры по поводу ежемесячных обязательств.
- Жилая квартира и доходная недвижимость: будьте осторожны с налоговым раскрытием
Быстрое расторжение совместного владения жилойквартирой или передача прав на доходную недвижимостьмогут повлечь за собой обязательства по уплате налога на прирост стоимости, налога на приобретение или снижение общей доходности. Правильное управление предполагает рассмотрение всех возможных вариантов: сопоставление стоимости квартиры с отказом от части пенсионных накоплений, предоставление права проживания на определённый срок или передача доходного объекта недвижимости в полном объёме одной из сторон в обмен на компенсацию в другой сфере — всё это в рамках сбалансированной таблицы, учитывающей налогообложение и затраты на финансирование.
- Цифровые активы и криптовалюты
Эти активы, как правило, не отражены в старых соглашениях: криптовалютные кошельки, приносящие доход сетевые счета, цифровая интеллектуальная собственность и программы вознаграждений. Проблема здесь заключается в прозрачности и контроле — незарегистрированные активы трудно отследить, а активы, ключ к которым утерян, теряют свою ценность. Полное и упорядоченное раскрытие информации защищает от будущих обвинений в сокрытии, а заблаговременное оформление в завещании илив доверенности с постояннымиполномочиями предотвращает их исчезновение из наследства.
Межпоколенческая передача и отношения с детьми и внуками
В состоятельных семьях развод в пожилом возрасте — это, прежде всего, вопрос межпоколенческого планирования. Взаимные завещания , подписанные ранее, бенефициары по страховым полисам, постоянные доверенности исемейные трасты — всё это подвергается влиянию развода.
Защита расширенной семьи
Несмотря на то, что речь идет о взрослых детях и даже о внуках, развод в пожилом возрасте сопровождается эмоциональными последствиями:
- Разделение процедуры развода и родительских отношений: недопущение использования детей в качестве посредников для передачи сообщений или урегулирования финансовых споров.
- Прозрачная согласованность позиций: формулировка согласованного сообщения, развеивающего опасения относительно экономического будущего родителей и судьбы их имущества.
- Поддержание связей с внуками: закрепление согласованного механизма проведения семейных встреч и празднования праздников, чтобы избежать возникновения напряженности.
- Предотвращение экономической эксплуатации: заблаговременная защита пожилого родителя от вмешательства или давления со стороны родственников, стремящихся воспользоваться ситуацией развода для изменения завещаний или передачи имущества под неправомерным влиянием в целях лишения средств к существованию в старости.
Постоянная доверенность и завещание: взаимодополняющие инструменты защиты имущества
Постоянная доверенность для владельцев бизнеса и активов — это не просто медицинский документ, а инструмент управления корпоративными и личными рисками. В этом документе определяется, кто будет голосовать на собрании акционеров в случае потери дееспособности, кто будет подписывать обязательства и кто будет управлять активами.
Если доверенность оформлена небрежно, она может передать неконтролируемый контроль над имуществом одному лицу. Точная формулировка проводит разграничение между доверенностями на управление имуществом и доверенностями на управление физическим лицом, устанавливает механизмы контроля и определяет четкие требования к отчетности. Одновременно с этим необходимо составить обновлённое завещание параллельно с соглашением о разводе, поскольку процедура развода не аннулирует автоматически существующее завещание. Если имеется взаимное завещание, необходимо уведомить о его аннулировании. В случае отсутствия завещания необходимо позаботиться о составлении завещания до тех пор, пока не будет оформлен развод.
Как общаться со взрослыми детьми и внуками?
Несмотря на то что речь идет о взрослых детях и даже о внуках, расставание или развод родителей в пожилом возрасте сопровождается глубокими эмоциональными и семейными переживаниями. Взрослые дети могут беспокоиться о финансовом будущем своих родителей, опасаться потери семейного имущества или чувствовать себя зажатыми между двух огней. Взаимоуважительное сотрудничество и деликатное ведение процесса помогают сохранить единство расширенной семьи и предотвратить межпоколенческие кризисы.
Наш подход к урегулированию конфликтов, их предотвращению, посредничеству и защите целостности семьи основан на практических и прикладных принципах ведения диалога с молодым поколением:
- Переосмысление границ общения (не смешивайте отношения в паре с родительскими обязанностями): Старайтесь не использовать детей в качестве посредников для передачи сообщений, выражения своей позиции или «плеча, на которое можно опереться», чтобы выплеснуть накопившиеся за время отношений эмоции. Брачные отношения, возможно, заканчиваются, но родительские связи остаются. Объяснение детям, что вы не требуете от них выбирать чью-то сторону, — это первый шаг к тому, чтобы не допустить разрыва отношений.
- Единая позиция и взвешенная прозрачность: По возможности, проведите первоначальную беседу об обновлении информации вместе или после тщательного согласования текста сообщения. Нет необходимости делиться тактическими деталями или финансовыми разногласиями; сосредоточьтесь на готовом сообщении, общих причинах и стремлении обоих завершить этот этап отношений с достоинством и миром.
- Развеивание финансовых и организационных опасений: Взрослые дети часто беспокоятся о том, кто будет заботиться о каждом из родителей в старости или в случае болезни, и что станет с семейным домом. Представление четко проработанного плана, включающего вопросы финансовой безопасности обоих родителей, урегулирование вопросов проживания и оформление постоянной доверенности, дарит детям душевное спокойствие и снижает уровень тревоги.
- Сохранение постоянных и здоровых отношений с внуками: Недвусмысленно объясните детям, что развод не влияет на ваш статус дедушек и бабушек. Согласуйте порядок проведения праздников, дней рождения и семейных мероприятий, чтобы избежать ситуации, когда внуки становятся «разменной монетой» или испытывают напряжение во время семейных встреч.
- Урегулирование имущественных споров в рамках защищенного диалога, а не конфликта: будь то семейный бизнес илипередача имуществаот одного поколения другому, в которой уже участвуют взрослые дети, рекомендуется вовлечь их в процесс частного медиации в рамках юридической защиты. Структурированная медиация предотвращает преждевременные споры о наследовании, сохраняет стоимость семейного имущества и устраняет межпоколенческие конфликты, передаваемые из поколения в поколение.
Примеры из практики: путь к заключению соглашения о разводе или соглашения о разделе имущества, учитывающего интересы пожилых людей
Примечание: Приведенные ниже примеры из практики являются случаями, которые рассматривались нашей компанией, и приведены исключительно в иллюстративных целях (без указания идентифицирующих деталей); они не являются юридической консультацией и не заменяют её.
- Случай А (управление семейным бизнесом): 68-летний мужчина, владелец контрольного пакета акций компании, в которой работают его взрослые дети, также владел доходной недвижимостью, полученной по наследству. Развод проходил в рамках частного медиации: была заказана согласованная оценка стоимости, установлена поэтапная выплата стоимости из денежного потока компании во избежание продажи акций, а недвижимость, полученная по наследству, была исключена из раздела в соответствии с упорядоченной исторической документацией. Бизнес продолжал функционировать без перерывов.
- Случай Б (второй брак и межпоколенческая передача): Мужчина 71 года, находится во втором браке, имеет детей от первого брака. Была проведена предварительная работа по оформлению брачного договора, обновлению завещания и разделению счетов. Было закреплено конкретное право проживания за нынешним супругом без ущерба для назначения имущества, накопленного ранее, в пользу детей.
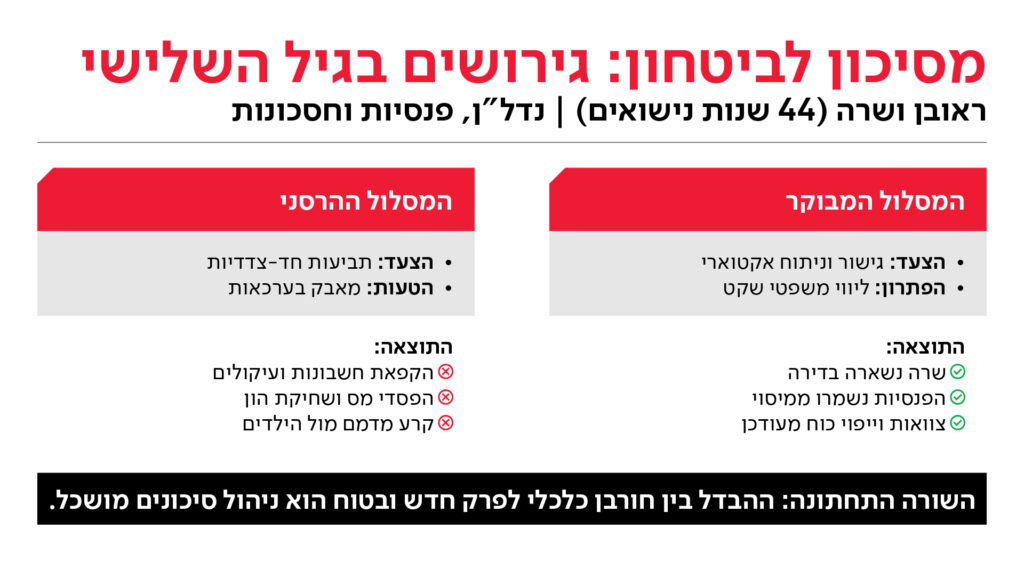
- Пример 3 (управление семейным капиталом): 44 года брака, совместная квартира, доходная недвижимость, обширные пенсионные накопления и сбережения. Процесс развода проводился с учетом разумной стратегии управления рисками: вместо быстрой продажи недвижимости или судебной тяжбы был осуществлен комплексный зачет ресурсов между пенсионными правами и правом собственности на доходную недвижимость, с прямой регистрацией пенсионных прав в соответствии с законом. Юридическое сопровождение сочетало экономические решения с защитой семейных связей с детьми и внуками, и процесс медиации завершился менее чем через 8 встреч и в течение всего нескольких месяцев заключением уважительного соглашения, не наносящего ущерба экономическому благосостоянию или будущей стабильности ни одной из сторон.
Варианты действий: конфиденциальное посредничество, соглашение о разводе или судебное разбирательство?
- Частное и конфиденциальное посредничество: рекомендуемый вариант в случаях, когда речь идет о бизнесе, сложных активах и необходимости защитить коммерческое или личное имя. Посредничество обеспечивает полный контроль над ходом процесса, абсолютную конфиденциальность и нестандартные творческие решения.
- Соглашение о разлуке без официального развода: подходит в случаях, когда имеются соображения налогового характера, особые пенсионные права или деликатные семейные/религиозные обстоятельства.
- Решительные судебные меры: это правильный инструмент, когда противоположная сторона отказывается раскрыть все документы, скрывает активы, выдвигает необоснованные претензии или когда требуются срочные судебные запреты для защиты активов.
Заключение
Развод в пожилом возрасте — это не просто юридическая процедура расторжения брака; это важный жизненный переломный момент, связанный с эмоциональными аспектами, долгосрочной финансовой стабильностью, сложными отношениями с родственниками и планированием личного будущего.
Чтобы правильно справиться с этим этапом, необходимо применять комплексный подход: начиная с точного актуарного расчета пенсий и прав, продолжая урегулированием вопросов, связанных с недвижимостью и семейным бизнесом, и заканчивая обновлением юридических документов на будущее, таких как завещания и постоянные доверенности.
Обширный юридический опыт в сочетании с человечным и чутким подходом позволяют достичь взаимоуважительных соглашений, защищающих ваши права, и гарантируют душевное спокойствие и уверенное начало новой жизни.
Данное руководство было подготовлено в интересах общественности отделом по урегулированию споров в рамках судебного разбирательства (литигации) и управлению капиталом, бизнесом и семейным имуществом юридической фирмы «Артур Шни и партнеры».
Arthur Shani & Co. — ведущая юридическая фирма в области семейного права, наследования и личного статуса, а также управления активами и семейного бизнеса — согласно рейтингам ведущих компаний экономики DUN'S 100 и CofaceBDi.
Вышеизложенное не является юридической консультацией. Чтобы получить консультацию, подходящую именно вам, просто оставьте свои данные внизу страницы, и мы свяжемся с вами в ближайшее время.
Ответы на часто задаваемые вопросы о разводе в пожилом возрасте
Как защитить действующий бизнес или акции от приостановки деятельности или принудительной продажи во время развода?
В случае действующего предприятия основная опасность заключается не в самом разделе, а в операционном параличе, судебных запретах или раскрытии конфиденциальных документов. Пункт 6(г) Закона о имущественных отношениях наделяет суд полномочиями по защите непрерывности деятельности корпорации и предотвращению ущерба для источников дохода. Разработка плана, основанного на фактических данных (денежные потоки, согласованная оценка стоимости и обязательства), позволяет установить поэтапную выплату стоимости или зачет в счет других активов без приостановки коммерческой деятельности.
Как поступить с пенсией и сбережениями при разводе в пожилом возрасте?
Все социальные права, накопления в пенсионных фондах и пенсионные накопления, накопленные в течение брака, подлежат разделу имущества. Актуарий рассчитывает точную стоимость, и в соответствии с законом о разделе пенсионных накоплений судебное постановление может быть зарегистрировано непосредственно в организации-плательщике. Таким образом, каждая сторона ежемесячно получает свою пропорциональную долю непосредственно на свой банковский счет, без зависимости от другой стороны и постоянных конфликтов.
Обязательно ли продавать жилую квартиру или доходную недвижимость?
Нет, продажа не является обязательной и порой даже нецелесообразна с точки зрения налогообложения. Можно произвести взаимный зачет активов — например, выкупить долю супруга в квартире в обмен на соответствующий зачет пенсионных прав или ликвидных сбережений. Урегулирование, согласованное в виде одной таблицы, содержащей данные о налогах и финансировании, предотвращает поспешную продажу под давлением времени, которая подвергает стороны риску ненужных капитальных убытков.
Что происходит с завещанием, постоянной доверенностью и бенефициарами при разводе в пожилом возрасте?
Процедура развода или разлуки сама по себе не приводит к автоматической аннуляции существующего завещания, назначения выгодоприобретателей по страховым полисам или действия постоянной доверенности. Поэтому необходимо обновить эти правовые механизмы и документы параллельно с заключением соглашения о разводе или разлуке, чтобы обеспечить точное наследование детям, предотвратить утечку активов и определить, кто будет управлять имуществом или принимать решения в случае недееспособности.
Как не допустить, чтобы развод в пожилом возрасте разрушил отношения со взрослыми детьми и внуками?
Предотвратить разлад в семье можно путем установления четких границ: полного отделения финансовых споров от родительского общения, прозрачной согласованности сообщений, развеивающих экономические опасения относительно будущего родителей, а также заблаговременного закрепления согласованного механизма встреч во время праздников и семейных мероприятий. При необходимости частное посредничество позволяет вовлечь взрослых детей, если они участвуют в бизнесе или в процессе передачи имущества от одного поколения другому.
Вам также может быть интересно:

Новая Галаха: как защитить свою личную собственность после расширения правила о совместном использовании
Недавно вынесенное Верховным судом решение кардинально изменило правила игры в отношении раздела имущества между супругами при разводе. Отныне даже «личные» активы, такие как имущество, полученное одним из
Управление капиталом
Управление капиталом, имуществом, активами и семейными предприятиями, трасты и конкурсное производство. Юридическая фирма и компания медиаторов «Артур Шни и партнеры» специализируется в области управления семейным капиталом, которая считается одной из самых деликатных и сложных областей права. Эта сфера объединяет семейное право, наследственное право,

Как избежать дорогостоящих ошибок при оценке компании или семейного бизнеса?
Раздел имущества между супругами, которые разводятся или расстаются, — это сложная процедура, особенно когда совместное имущество включает в себя бизнес или компанию. Метод расчета, по которому будет оцениваться семейный бизнес или компания, имеет решающее значение, как и его недостатки